Los desembolsos por desplazamiento, alojamiento y manutención forman parte de la operativa cotidiana de numerosas compañías. No obstante, su deducibilidad en el Impuesto sobre Sociedades está supeditada al cumplimiento de requisitos estrictos que trascienden la mera tenencia de una factura o su asiento contable. En la práctica inspectora actual, la Agencia Tributaria exige una trazabilidad completa que vincule cada gasto con el interés económico real de la sociedad.
Visitar a clientes, negociar contratos con proveedores, acudir a ferias sectoriales o supervisar delegaciones obliga con frecuencia a socios, administradores, directivos y empleados a viajar dentro y fuera de España. Aunque estos costes pueden minorar la base imponible como gastos fiscalmente deducibles, recae sobre la entidad la carga de demostrar que obedecen a necesidades propias de su actividad empresarial. Esta exigencia probatoria adquiere especial intensidad cuando los desplazamientos se realizan a destinos turísticos o en fechas próximas a periodos festivos.
El control tributario resulta especialmente crítico en aquellas sociedades mercantiles donde los socios o administradores viajan de forma habitual y la empresa abona directamente los costes o los reembolsa con posterioridad. Una gestión imprecisa de estas liquidaciones puede derivar no solo en la no deducibilidad del gasto, sino también en contingencias por retribuciones en especie o liberalidades.
1. Qué gastos de viaje son fiscalmente deducibles
Con carácter general, las sociedades mercantiles pueden deducir los costes originados por desplazamientos profesionales en el ejercicio de su actividad económica, siempre que observen las reglas establecidas en la legislación fiscal. La clave reside en que el gasto sea necesario y proporcional al volumen y naturaleza del negocio desarrollado.
Entre las partidas más recurrentes destacan las siguientes:
- Billetes de avión, tren, autobús u otros medios de transporte colectivo.
- Estancias y alojamiento en hoteles o establecimientos equivalentes.
- Alquiler de vehículos destinados a gestiones profesionales.
- Consumos de carburante, peajes y estacionamiento asociados a la actividad.
- Desplazamientos en taxi o vehículos de transporte con conductor.
- Gastos de manutención devengados durante los viajes laborales.
- Cuotas de inscripción en congresos, ferias y jornadas técnicas.
- Cualquier otro desembolso directamente ligado al objetivo empresarial del viaje.
La deducción fiscal no está condicionada a que el desplazamiento produzca un ingreso inmediato o cierre una venta directa. Reunirse para prospectar nuevos mercados, auditar el funcionamiento de una sucursal o asistir a un seminario técnico guardan plena correlación con la actividad, aunque su retorno económico se materialice a medio o largo plazo. Documentar el resultado de estas gestiones mediante un breve reporte comercial blinda la operación frente a futuras comprobaciones.
Aviso técnico: No todos los pagos efectuados durante un viaje laboral tienen naturaleza empresarial. Cuando coexistan motivos profesionales y personales, resulta imprescindible desglosar e identificar el origen de cada partida. Imputar gastos recreativos o de ocio a la contabilidad societaria compromete la validez del conjunto de la liquidación del viaje.
2. Requisitos legales exigidos por la normativa tributaria
Los artículos 10.3, 11 y 15 de la Ley 27/2014, del Impuesto sobre Sociedades, fijan los criterios generales que debe reunir todo gasto para resultar fiscalmente deducible en la base imponible. El incumplimiento de cualquiera de estas premisas faculta a la Administración para practicar un ajuste extracontable positivo.
En el ámbito de los viajes corporativos, deben cumplirse de forma simultánea estas condiciones:
Efectividad y realidad: El servicio o desplazamiento debe haberse ejecutado materialmente y responder a una operación real.
Contabilización: El gasto debe figurar debidamente registrado en los libros contables de la sociedad, salvo excepciones legales tasadas.
Devengo e imputación temporal: Los importes han de imputarse al ejercicio fiscal en que se originan, con independencia de cuándo se liquiden.
Acreditación documental: La entidad debe conservar justificantes suficientes que prueben la existencia, cuantía y contexto del gasto.
Correlación con los ingresos: Debe existir un vínculo directo o indirecto entre el desembolso y el desarrollo de la actividad económica.
Ausencia de exclusión legal: El concepto no puede figurar entre los gastos expresamente declarados no deducibles por la norma.
Estos requisitos operan de manera conjunta e inseparable. Registrar contablemente un recibo no convalida una justificación deficiente ni transforma un gasto privado en empresarial. La contabilidad refleja la imagen fiel de la empresa, pero no sustituye la prueba material de la necesidad del gasto.
Aviso técnico: Pagar un desplazamiento con tarjeta de empresa no convierte automáticamente ese cargo en un gasto fiscalmente deducible. El extracto bancario únicamente acredita el flujo financiero, nunca la finalidad mercantil de la compra o servicio.
3. La importancia de acreditar el motivo profesional del desplazamiento
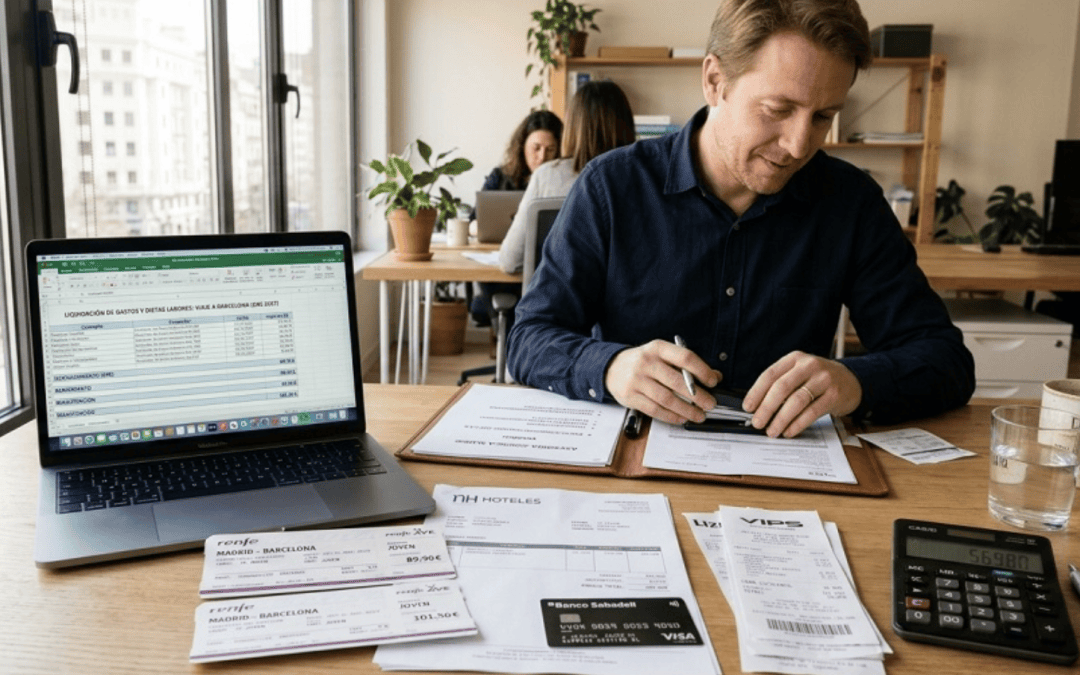
Uno de los escollos más habituales ante una inspección de Hacienda radica en probar la finalidad real de ciertos viajes. Una factura hotelera demuestra que una persona pernoctó en una ciudad en unas fechas determinadas, pero no explica qué gestiones comerciales realizó ni su vínculo con el negocio. Lo mismo ocurre con los billetes aéreos, las comidas o el alquiler de coches, por lo que conviene archivar pruebas complementarias que contextualicen el viaje. Crear un expediente digital por cada desplazamiento agiliza enormemente la respuesta ante cualquier requerimiento de gestión o inspección.
Constituyen medios de prueba idóneos las agendas de trabajo, convocatorias de reuniones, correos electrónicos previos o posteriores, actas, reportes de visita, acreditaciones de congresos y propuestas comerciales emitidas durante la estancia. Cuanto más contemporánea sea la prueba respecto a la fecha del viaje, mayor fuerza probatoria tendrá frente a la Administración.
Asimismo, resulta muy recomendable que las compañías con movilidad frecuente implanten hojas internas de liquidación de gastos que detallen el empleado o directivo desplazado, destino, fechas exactas y objeto profesional. Este procedimiento estandarizado aporta coherencia interna y demuestra un control corporativo riguroso sobre las dietas.
El artículo 106 de la Ley General Tributaria habilita acreditar las operaciones mediante cualquier medio de prueba válido en Derecho. Aunque la factura es el soporte prioritario, no goza de valor absoluto ni privilegiado para demostrar la realidad y necesidad del servicio. La jurisprudencia reiterada del Tribunal Supremo confirma que, ante dudas fundadas de la Administración, el contribuyente debe aportar pruebas adicionales.
Aviso técnico: Hacienda puede requerir documentación complementaria si cuestiona razonadamente la finalidad de un viaje. Es fundamental recopilar las evidencias durante el propio desplazamiento y no esperar a que llegue una notificación tributaria. Reconstruir agendas o correos años después de haber realizado el viaje suele resultar complejo e ineficaz.
4. Desplazamientos de socios, directivos y administradores
La deducción de gastos de viaje no queda restringida al personal asalariado por cuenta ajena. Los administradores, socios que prestan servicios profesionales y altos directivos también pueden generar gastos por cuenta de la entidad plenamente deducibles, siempre que respondan al desempeño efectivo de sus cargos y al interés social. Para evitar fricciones fiscales, conviene que las facultades de representación y gestión estén claramente recogidas en los estatutos o contratos mercantiles.
Este aspecto exige máxima cautela en empresas familiares, pymes y sociedades donde una única persona concentra los roles de socio, administrador y gerente. Esta confluencia de cargos suele difuminar, en la práctica, la frontera entre el patrimonio personal y la esfera mercantil. Es precisamente en estas estructuras societarias donde los órganos de comprobación ponen mayor foco para detectar gastos particulares encubiertos.
A título ilustrativo, la consulta vinculante V5511-26, de 4 de septiembre de 2026, de la Dirección General de Tributos (DGT), aborda el supuesto de una sociedad española cuyo administrador único y director reside fiscalmente en Israel y viaja entre diez y once veces al año a Madrid para ejercer sus labores directivas y de supervisión. La compañía sufraga los vuelos, hoteles, alquiler de coche, aparcamiento y manutención vinculados a estas visitas profesionales. Este criterio administrativo aporta una valiosa seguridad jurídica a empresas con dirección internacional o socios no residentes.
La DGT concluye que tales gastos son fiscalmente deducibles si cumplen los requisitos generales del Impuesto sobre Sociedades, correspondiendo a los órganos de inspección valorar las pruebas aportadas. Este criterio confirma que ni el cargo de administrador ni la residencia fiscal en el extranjero vetan, por sí solos, la deducción de los viajes profesionales. No obstante, la carga de acreditar cada visita mediante actas, reuniones o gestiones presenciales sigue recayendo íntegramente en la sociedad.
Aviso técnico: Ostentar la condición de socio o administrador no confiere carta blanca para deducir todos los gastos abonados por la sociedad en su nombre. Cada desembolso debe evaluarse según su verdadera naturaleza económica. Los gastos sin justificación empresarial pueden ser calificados por Hacienda como retribución de fondos propios no deducible.
5. Gastos de manutención y comidas de empresa
Dentro de las partidas ligadas a la actividad, los tickets y facturas de restauración suscitan frecuentes dudas interpretativas. Resulta esencial separar los gastos de manutención propios de un desplazamiento laboral de aquellos otros catalogados como atenciones a clientes o proveedores. Confundir ambos conceptos en la contabilidad puede llevar a aplicar restricciones cuantitativas donde no corresponden o viceversa.
El artículo 15.e) de la Ley del Impuesto sobre Sociedades limita la deducibilidad de los gastos por atenciones a clientes o proveedores al 1 % del importe neto de la cifra de negocios del ejercicio. Sin embargo, este tope porcentual no afecta de manera genérica a toda factura de restaurante de la compañía; así, la comida de un directivo durante un viaje de trabajo acreditado tiene un encaje fiscal distinto al de una invitación comercial para fidelizar a un cliente. Mientras las atenciones comerciales están sujetas a ese límite anual, la manutención ordinaria en desplazamiento carece de tope porcentual si está debidamente justificada.
Por ejemplo, una empresa con una cifra neta de negocios de 800.000 euros podrá deducir hasta 8.000 euros anuales en concepto de atenciones a clientes y proveedores, siempre que cumpla el resto de exigencias legales. Cualquier exceso sobre dicho umbral deberá ajustarse extracontablemente al calcular la cuota del Impuesto sobre Sociedades.
Por su parte, los gastos de manutención originados durante viajes profesionales que no constituyan atenciones comerciales se regirán por los criterios generales de deducibilidad del impuesto. Indicar en el reverso de la factura o en la hoja de liquidación los asistentes y el motivo de la comida facilita enormemente su correcta calificación fiscal.
Aviso técnico: Conviene desglosar en cuentas contables separadas la manutención en viaje, los gastos de representación y las atenciones comerciales. Una imputación contable errónea puede desencadenar ajustes fiscales evitables. Una parametrización adecuada del cuadro de cuentas ahorra horas de revisión al cierre del ejercicio.
6. Qué ocurre cuando un viaje combina motivos profesionales y particulares
Es relativamente habitual que un viaje de negocios se alargue durante el fin de semana por interés personal o que el directivo aproveche el desplazamiento para realizar actividades privadas. En estos escenarios, la empresa debe segregar estrictamente qué partidas corresponden a la actividad económica y cuáles pertenecen al ámbito privado del viajero. La regla de proporcionalidad obliga a imputar a la sociedad únicamente los días y costes estrictamente necesarios para la gestión mercantil.
Las noches extra de hotel por ocio, los billetes o comidas de acompañantes sin vinculación laboral con la empresa o las entradas a espectáculos no pueden deducirse como gastos de viaje profesionales. Si la entidad asume estos pagos privados, habrá que evaluar si constituyen retribución en especie, dividendo encubierto u otra operación con impacto tributario. Asumir gastos de familiares o acompañantes sin función empresarial es uno de los motivos más frecuentes de sanción tributaria.
Esta separación resulta igualmente crítica cuando socios o administradores emplean vehículos corporativos, tarjetas de empresa u otros activos sociales para usos particulares. Establecer criterios claros de disponibilidad y uso privado evita contingencias tanto en Sociedades como en el IRPF del perceptor.
Aviso técnico: Que exista una motivación profesional en una parte del viaje no habilita a deducir la totalidad de los desembolsos realizados durante toda la estancia. La trazabilidad de las fechas de ida y vuelta frente a las fechas de las reuniones resulta determinante para defender el gasto.
7. Cómo documentar correctamente los gastos de viaje
Una gestión documental ordenada minimiza el riesgo de regularizaciones fiscales y agiliza la labor de los departamentos administrativo y contable. Como pauta operativa, conviene recopilar y conservar los soportes adecuados dentro de los plazos legales de conservación de facturas:
| Concepto del gasto | Documentación recomendable |
|---|---|
| Transporte | Facturas completas, billetes nominativos, tarjetas de embarque, itinerarios y justificantes de pago. |
| Alojamiento | Factura oficial del hotel con desglose de noches, fechas de estancia e identificación del huésped. |
| Alquiler de vehículos | Contrato de arrendamiento, factura emitida a la empresa y acreditación del motivo del trayecto. |
| Carburante, peajes y parking | Facturas y recibos vinculados temporal y geográficamente al desplazamiento profesional. |
| Manutención | Facturas completas o simplificadas reglamentarias vinculadas a las fechas y destino del viaje. |
| Reuniones y visitas | Agendas, convocatorias, correos electrónicos comerciales o informes de gestión. |
| Ferias y congresos | Boletines de inscripción, programas oficiales y acreditaciones nominativas de asistencia. |
| Liquidaciones y reembolsos | Hojas internas de gastos firmadas y justificantes bancarios del abono al trabajador o directivo. |
Siempre que sea posible, debe solicitarse factura completa a nombre de la sociedad, haciendo constar su razón social, NIF y domicilio fiscal. Los tickets o facturas simplificadas sin datos fiscales del destinatario suelen plantear problemas tanto en Sociedades como en la deducción del IVA.
Implementar una política interna de viajes y gastos ayuda además a prevenir duplicidades contables, anticipos sin justificar y desembolsos ajenos a los criterios fijados por la dirección. Definir límites diarios razonables y canales de aprobación previos refuerza el control financiero de la organización.
Aviso técnico: Los cargos bancarios y resguardos de datáfono demuestran que se ha realizado un pago, pero no sustituyen a la factura reglamentaria ni prueban su objeto empresarial. Sin el documento justificativo expedido conforme al Reglamento de Facturación, el gasto corre un alto riesgo de ser rechazado.
8. Diferencias entre la deducción en Sociedades, el IVA y el IRPF
Que un desplazamiento resulte deducible en el Impuesto sobre Sociedades no implica que reciba automáticamente idéntico tratamiento en el resto de figuras tributarias. Cada impuesto responde a una lógica propia y exige verificar requisitos formales y materiales específicos.
Por ejemplo, la deducción de las cuotas de IVA soportado en hoteles, restaurantes, transportes o alquiler de vehículos está sujeta a las reglas y restricciones propias de la Ley del IVA. Mientras en Sociedades basta con probar la correlación con los ingresos, el IVA exige factura completa y una afectación directa y exclusiva en determinados supuestos.
De igual modo, cuando la compañía resarce a empleados, directivos o administradores por los gastos sufragados en un viaje, debe analizarse si dichos importes constituyen rendimientos sujetos a tributación personal. El régimen de dietas exentas en el IRPF cuenta con límites cuantitativos estrictos y exige acreditar el desplazamiento fuera del municipio habitual de trabajo.
Las exenciones por dietas y asignaciones para gastos de locomoción y estancia en el IRPF requieren cumplir condiciones específicas y no se aplican de forma automática a todos los administradores societarios. En administradores sin relación laboral común, los reembolsos de gastos deben gestionarse bajo la fórmula de gasto por cuenta de terceros debidamente justificado.
Cuando los perceptores residen fiscalmente en el extranjero, habrá que atender además a la normativa del Impuesto sobre la Renta de no Residentes (IRNR) y a los convenios de doble imposición aplicables. Ignorar las reglas de retención internacional puede generar responsabilidades solidarias para la empresa pagadora.
Aviso técnico: Un mismo viaje puede generar efectos fiscales distintos para la sociedad pagadora y para la persona física que se desplaza. Es imprescindible analizar de forma coordinada su impacto en el IS, el IVA, el IRPF y, en su caso, el IRNR. Una revisión fiscal transversal evita que la solución en un impuesto genere una contingencia en otro.
9. Aspectos clave a revisar antes del cierre fiscal
La fase previa al cierre contable y fiscal representa el momento idóneo para auditar si los gastos de viaje contabilizados durante el año cumplen todas las exigencias legales. Detectar incidencias antes del cierre permite rectificar asientos o recabar documentación pendiente con margen suficiente.
En concreto, conviene verificar los siguientes puntos críticos:
- La recepción y contabilización de todas las facturas pendientes del ejercicio.
- La adecuada imputación temporal conforme al principio de devengo.
- La existencia de pruebas documentales que acrediten el motivo profesional de cada viaje.
- La segregación efectiva entre gastos empresariales y partidas particulares.
- El respeto al límite del 1 % aplicable a las atenciones a clientes y proveedores.
- El cierre y justificación de los anticipos o reembolsos liquidados a empleados y administradores.
- La correcta tributación de los desplazamientos internacionales.
- El cumplimiento de las obligaciones de retención e ingreso a cuenta cuando procedan.
Auditar estas partidas con antelación facilita subsanar errores formales y adoptar decisiones correctoras antes de presentar la autoliquidación del Impuesto sobre Sociedades. Contar con el respaldo de un servicio de asesoría fiscal para empresas garantiza que cada partida esté debidamente blindada ante una eventual revisión.
Aviso técnico: La falta de acreditación suficiente de un gasto puede provocar un aumento de la base imponible del impuesto, acarreando intereses de demora y posibles sanciones tributarias. En el ámbito tributario, la prevención documental siempre resulta mucho más económica que la defensa en un procedimiento inspector.
Si su empresa asume de manera habitual gastos de desplazamiento, alojamiento, transporte o manutención de sus empleados, socios, directivos o administradores, en Zinco Business Solutions podemos ayudarle a auditar su tratamiento fiscal, verificar el cumplimiento normativo y prevenir riesgos ante Hacienda. Puede contactar directamente con nuestro equipo en info@zincobs.com para analizar su caso.
¿Puede una empresa deducir los gastos de viaje si solo conserva el ticket del restaurante o el extracto de la tarjeta?
No es suficiente. Aunque el extracto bancario prueba el pago, la Agencia Tributaria exige facturas completas o simplificadas reglamentarias que identifiquen la operación, acompañadas de pruebas adicionales (agendas, correos o convocatorias de reunión) que acrediten que el desplazamiento responde a una actividad empresarial real y no a un gasto particular.
¿Tienen límite fiscal las comidas durante un viaje de trabajo en el Impuesto sobre Sociedades?
Depende de su finalidad. Los gastos de manutención propios de un empleado o directivo desplazado por trabajo son deducibles sin un tope porcentual específico, siempre que estén justificados. En cambio, las comidas destinadas a agasajar o fidelizar a clientes o proveedores se consideran atenciones comerciales y están limitadas al 1 % del importe neto de la cifra de negocios anual de la empresa.
¿Son deducibles los viajes a España de un administrador único que reside en el extranjero?
Sí. Según el criterio de la Dirección General de Tributos (consulta vinculante V5511-26), ni la condición de administrador ni la residencia fiscal fuera de España impiden deducir sus gastos de avión, hotel, alquiler de vehículo o manutención, siempre que la empresa demuestre documentalmente que los desplazamientos obedecen al ejercicio efectivo de sus funciones directivas y de supervisión.